

Ein Energieaudit für ein öffentliches Gebäude sollte nicht nur beantworten, wie viel Energie das Gebäude verbraucht, sondern vor allem: warum sie verbraucht wird, wann der Bedarf entsteht und wie er sich nach der Sanierung verändert. Bei kommunalen Gebäuden ist das besonders wichtig, denn eine ähnliche Fläche bedeutet noch lange kein ähnliches Nutzungsprofil. Rathaus, Bibliothek, Kulturhaus, Gemeindezentrum, Feuerwehrhaus der Freiwilligen Feuerwehr (OSP) oder Sportstätte können völlig unterschiedliche Nutzungszeiten, technische Anlagen und betriebliche Anforderungen haben.
Wenn Sie eine umfassendere Beschreibung der Leistung und ihrer Anwendung auf unterschiedliche Immobilienarten benötigen, lesen Sie mehr über unser Energieaudit für Gebäude. Bei öffentlichen Gebäuden, die von einer polnischen kommunalen Gebietskörperschaft (JST) verwaltet werden, kommt es darauf an, das Gebäude unter Berücksichtigung seiner tatsächlichen Nutzung sinnvoll auf die energetische Sanierung vorzubereiten.
Ein gut erstelltes Audit strukturiert die Daten, erstellt ein Energiemodell des Gebäudes, vergleicht Sanierungsvarianten und ermöglicht es, den Zielumfang der Investition festzulegen. Damit kann die Kommune von der allgemeinen Aussage „das Gebäude muss modernisiert werden“ zu einer konkreten Entscheidung gelangen: Was ist umzusetzen, in welcher Reihenfolge und welchen Effekt soll das gesamte Maßnahmenpaket erzielen?
Was sollte ein Energieaudit für ein öffentliches Gebäude leisten?
In der Praxis sollte ein Energieaudit für ein öffentliches Gebäude drei Perspektiven zusammenführen:
- technisch – der tatsächliche Zustand der Gebäudehülle, Fenster und Türen, technischen Anlagen und Energiequellen,
- energetisch – wodurch der Bedarf an Wärme, Strom und Kälte entsteht und wie er sich nach der Sanierung verändert,
- wirtschaftlich und investitionsbezogen – welche Maßnahmen sinnvoll kombiniert werden sollten, welche Kosten entstehen und welche Varianten vernünftig umsetzbar sind.
Soll die Ausarbeitung ein Energieaudit im Sinne des polnischen Gesetzes über die Förderung von thermischer Modernisierung und Renovierungen sein, umfasst ihr formaler Inhalt unter anderem die Bewertung des technischen Zustands, die Beschreibung möglicher Maßnahmenvarianten und die Angabe der optimalen Variante. Das Gesetz definiert ein solches Audit als eine Ausarbeitung, die Umfang sowie technische und wirtschaftliche Parameter eines thermischen Modernisierungsvorhabens festlegt, die optimale Lösung ausweist und die Grundlage für die Bauplanung bildet.
In der Praxis polnischer Gebietskörperschaften wird der Begriff „Energieaudit eines Gebäudes“ häufig weiter gefasst und als Bezeichnung für eine investitionsvorbereitende Analyse verwendet. Diese beiden Kontexte sollten getrennt betrachtet werden. Soll das Dokument für einen konkreten, auf diesem Gesetz beruhenden Finanzierungsmechanismus genutzt werden, sind dessen persönlicher Anwendungsbereich und Dokumentationsanforderungen jeweils zu prüfen. Für die Zwecke dieses polnischen Gesetzes schließt die Definition des „Investors“ Haushaltsstellen und kommunale Eigenbetriebe aus. Das bedeutet nicht, dass eine solche Stelle keine energetische Gebäudeanalyse beauftragen kann – es bedeutet lediglich, dass die Anforderungen eines bestimmten gesetzlichen Instruments nicht automatisch auf jede Modernisierung eines kommunalen Gebäudes übertragen werden dürfen.
Diese Reihenfolge ist in der Praxis unabhängig vom Finanzierungsweg sinnvoll: Zuerst wird das Gebäude untersucht, dann werden mögliche Szenarien berechnet und erst anschließend wird die empfohlene Lösung festgelegt.
Ein Audit ist jedoch keine Ausführungsplanung. Es soll Grundlagen und Entscheidungen für die weitere Planung, Kostenermittlung, Beschaffung oder die Erstellung von Finanzierungsunterlagen vorbereiten.
Warum sollte ein öffentliches Gebäude nicht ausschließlich anhand von Verbrauchsabrechnungen analysiert werden?
Verbrauchsabrechnungen sind eine wichtige Informationsquelle, zeigen aber das Ergebnis des Betriebs und nicht dessen Ursache. Ein hoher Gas-, Fernwärme- oder Stromverbrauch kann viele unterschiedliche Gründe haben: unzureichender Wärmeschutz der Gebäudehülle, fehlerhafte Regelung, zu lange Laufzeiten der Lüftung, hohe Innentemperaturen, Veränderungen der Nutzerzahl oder eine veränderte Nutzung des Gebäudes.
Historische Verbrauchsdaten werden außerdem beeinflusst durch:
- die Witterungsbedingungen in den einzelnen Heizperioden,
- die Zahl der Nutzungstage und -stunden,
- zeitweilige Stilllegungen einzelner Gebäudebereiche,
- Veranstaltungen, Bereitschaftsdienste oder Wochenendnutzung,
- Änderungen an den Anlageneinstellungen,
- frühere Reparaturen und Modernisierungen,
- Änderungen der eingesetzten Energieträger,
- die Art der Medienabrechnung und Preisänderungen.
Verbrauchsabrechnungen dienen daher vor allem dazu, das energetische Gesamtbild des Gebäudes zu plausibilisieren und das Modell zu kalibrieren. Der Auditor gleicht sie mit der Gebäudegeometrie, den Eigenschaften der Gebäudehülle, den Anlagenparametern und dem tatsächlichen Nutzungszeitplan ab.
In der Praxis sollten, soweit verfügbar, vollständige Abrechnungszeiträume aus mehreren Heizperioden zusammengestellt werden. Unvollständige Unterlagen sind jedoch kein Grund, das Audit aufzuschieben – fehlende Informationen lassen sich teilweise durch Bestandsaufnahme, Vor-Ort-Prüfung, technische Gerätedaten und Gespräche mit dem Gebäudeverantwortlichen rekonstruieren. Entscheidend ist, klar auszuweisen, welche Parameter bestätigt sind und welche auf Annahmen beruhen.
Die Nutzung des Gebäudes ist Bestandteil des Energiemodells
Bei öffentlichen Gebäuden kann das Nutzungsprofil ebenso wichtig sein wie die Baukonstruktion selbst. Ein und dasselbe Gebäude kann einen anderen Energiebedarf haben, wenn sich Nutzungszeiten, Belegung, erforderliche Temperaturen oder der Betrieb der Lüftung ändern.
Betriebszeiten und Nutzungstage
Ein Rathaus wird möglicherweise überwiegend an Werktagen von morgens bis nachmittags genutzt. Ein Kulturhaus kann seine höchsten Lasten am Nachmittag, am Abend und an Wochenenden haben. Ein Feuerwehrhaus der Freiwilligen Feuerwehr (OSP) kann unregelmäßig genutzt werden und zugleich einen Garagenbereich aufweisen, der auf einem anderen Temperaturniveau als die Sozialräume betrieben wird. Eine Bibliothek kann sechs Tage pro Woche geöffnet sein, während eine Sportstätte einen erheblichen Bedarf an Trinkwarmwasser und Energie für die Lüftung verursachen kann.
Aus Sicht des Audits bedeutet dies, unter anderem Folgendes zu ermitteln:
- die regulären Betriebszeiten,
- die Nutzungstage pro Woche,
- saisonale Stillstandszeiten,
- Zeiten erhöhter Belegung,
- Temperatursollwerte für die einzelnen Zonen,
- Zeitprogramme für Lüftung und Kühlung,
- die tatsächliche Art der Trinkwarmwasserbereitung,
- den Anlagenbetrieb außerhalb der Anwesenheitszeiten.
Ohne diese Daten können Fläche und Gebäudehülle korrekt beschrieben und dennoch das tatsächliche Energieprofil des Gebäudes falsch eingeschätzt werden.
Ein Gebäude kann mehrere Funktionen erfüllen
Ein kommunales Gebäude hat häufig kein einziges, einheitliches Nutzungsprofil. Im selben Baukörper können sich Büros, ein Besprechungsraum, ein Gemeinschaftsraum, ein Archiv, eine Garage, Sozialräume oder von einer anderen Einrichtung genutzte Räume befinden.
Solche Bereiche sollten nicht automatisch in einem einzigen Zeitprofil zusammengefasst werden. In der Praxis ist es sinnvoll, sie im Modell überall dort getrennt abzubilden, wo sie sich hinsichtlich Temperatur, Lüftung, Betriebszeiten oder Nutzung unterscheiden. So wird vermieden, Zonen mit tatsächlich unterschiedlichem Betrieb dieselben Parameter zuzuweisen.
Schulen und Krankenhäuser sind besondere Arten öffentlicher Gebäude und erfordern aufgrund ihrer spezifischen Nutzung einen eigenen Ansatz bei der energetischen Analyse. Ein Energieaudit für eine Schule und ein Energieaudit für ein Krankenhaus sollten daher als eigenständige Themen behandelt werden.
Welche Daten sollten für das Energieaudit eines kommunalen Gebäudes vorbereitet werden?
Je besser die Eingangsdaten strukturiert sind, desto weniger Annahmen müssen in der Modellierungsphase getroffen werden. Das bedeutet jedoch nicht, dass die Kommune bereits vor dem ersten Gespräch über eine vollständige Archivdokumentation verfügen muss.
| Bereich | Daten, die vorbereitet werden sollten | Wofür die Daten benötigt werden |
|---|---|---|
| Grundinformationen | Adresse, Nutzung, Baujahr und Umbauten, Flächen, Gebäudevolumen, Anzahl der Geschosse | Identifikation des Gebäudes und Aufbau des Modells |
| Bauunterlagen | Grundrisse, Schnitte, Ansichten, Planungsunterlagen, Bestandsaufnahmen und Revisionsunterlagen | Geometrie und Identifikation der Bauteile der Gebäudehülle |
| Gebäudehülle, Fenster und Türen | Angaben zu Wänden, Dächern, Decken, Böden, Fenstern und Türen sowie zu bereits ausgeführten Dämmmaßnahmen | Bewertung der Wärmeverluste und Varianten der energetischen Sanierung |
| Heizung | Wärmequelle, Geräteleistung, Betriebsparameter, Wärmeverteilung und Übergabesystem, Regelung, Temperatursollwerte | Heizenergiebilanz sowie Bewertung von Wärmequelle und Anlage |
| Trinkwarmwasser | Art der Trinkwarmwasserbereitung, Speicher, Zirkulation, Zeitprogramm, Nutzerzahl | Bewertung des Bedarfs und der Systemverluste |
| Lüftung und Kühlung | Lüftungsart, Lüftungsgeräte, Volumenströme, Wärmerückgewinnung, Zeitprogramme, Klimaanlagen oder Kälteerzeuger | Bewertung des Energieeinsatzes für Lüftung, Lufterwärmung und Kühlung |
| Beleuchtung | installierte Leistung, Leuchtentypen, Steuerung, Zonen, Betriebszeiten | Bewertung des Stromverbrauchs und der Modernisierungsmöglichkeiten |
| Gebäudeautomation und Regelung | BMS, witterungsgeführte Regelung, Zeitprogramme, Ventile, Thermostate, Sollwerte, Regelungslogik | Identifikation von Verlusten aufgrund der Regelungsstrategie |
| Erneuerbare Energien | PV, Solarthermie, Wärmepumpen, Energiespeicher oder andere bestehende Anlagen | Energiebilanz und Analyse von Integrationsvarianten |
| Historischer Verbrauch | Rechnungen und Auswertungen zu Strom, Gas, Wärme und Brennstoffen sowie – sofern verfügbar – Stunden- oder Monatsdaten | Verifizierung des Modells und Bewertung der Saisonalität |
| Frühere Modernisierungen | Umfang, Datum, Dokumentation und Parameter der ausgeführten Maßnahmen | Vermeidung falscher Annahmen zum Bestand |
| Nutzung | Betriebszeiten, Nutzungstage, Nutzerzahl, Zonen mit unterschiedlichen Funktionen, Stillstandszeiten | Anpassung des Modells an den tatsächlichen Betrieb |
Fehlen bestimmte Daten, sollte dies von Anfang an klar benannt werden. Der Auditor kann dann zusätzliche Bestandsaufnahmen, Messungen oder die Ermittlung von Parametern aus der Gerätedokumentation einplanen.
Was analysiert der Auditor bei der Vor-Ort-Begehung und in den Berechnungen?
Gebäudehülle, Fenster und Türen
Analysiert werden Außenwände, Dächer und Flachdächer, Decken, erdberührte Böden oder Decken über unbeheizten Räumen sowie Außenfenster und -türen. Entscheidend ist nicht nur das angegebene Baujahr, sondern der tatsächliche Aufbau, die Schichtdicken, nachträgliche Dämmmaßnahmen und der Ausführungszustand.
Bei etappenweise modernisierten Gebäuden finden sich häufig unterschiedliche Lösungen an einzelnen Fassaden oder Dachbereichen. In solchen Fällen kann die Annahme eines einzigen Kennwerts für das gesamte Bauteil das Ergebnis verfälschen.
Heizung, Wärmequelle und Regelung
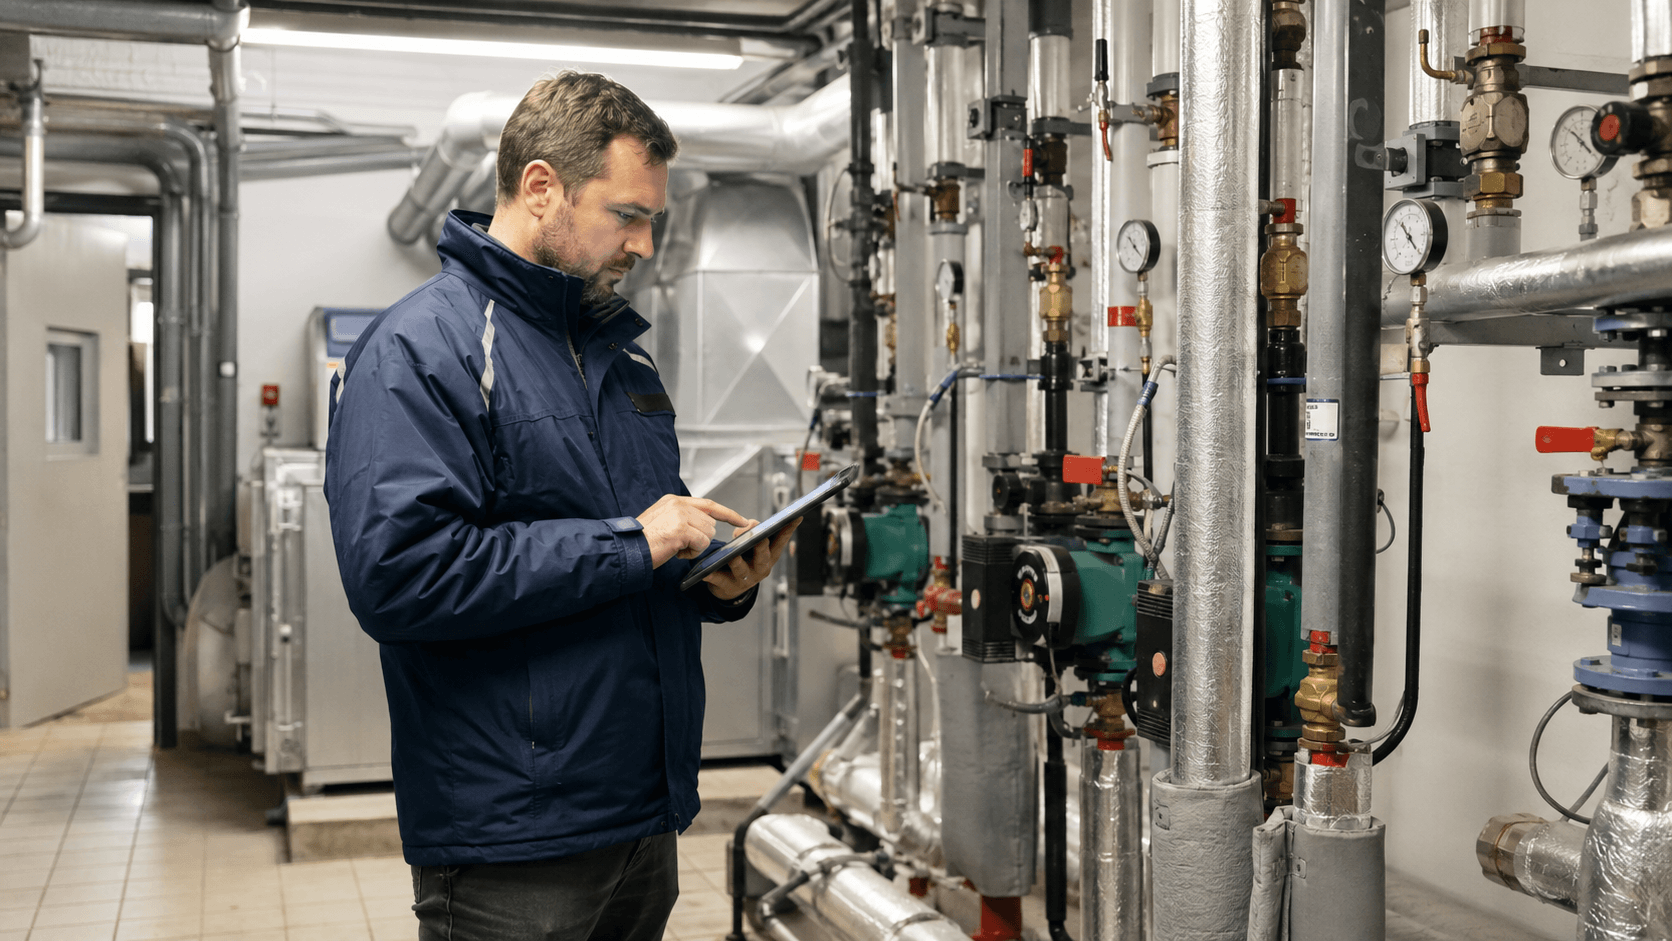
Der Auditor prüft, wie Wärme erzeugt oder bereitgestellt wird, die Anlagenparameter, den Zustand der Verteilung, die Regelkomponenten und die Regelungsstrategie. Analysiert werden kann ein Kessel, eine Wärmeübergabestation, eine Wärmepumpe oder ein anderes System; ebenso wichtig sind jedoch Heizflächen bzw. Übergabeeinrichtungen, Ventile, hydraulischer Abgleich, Heizkurven und Zeitprogramme.
In der Praxis kann ein Teil der Einsparungen nicht durch den Austausch von Geräten, sondern durch eine bessere Regelung und die Reduzierung des Betriebs in Zeiten entstehen, in denen das Gebäude nicht die volle Leistung benötigt.
Trinkwarmwasser
In einem Rathaus kann der Trinkwarmwasserbedarf gering sein, in einer Sport- oder Gemeinschaftseinrichtung dagegen deutlich höher. Daher sollte nicht allein anhand der Gebäudefläche ein einheitlicher Wert angesetzt werden.
Analysiert werden die Art der Trinkwarmwasserbereitung, Temperatur, Speicher, Zirkulation, Rohrleitungsdämmung, Zeitprogramme und die tatsächliche Nutzerzahl.
Lüftung und Kühlung
Natürliche und mechanische Lüftung führen zu völlig unterschiedlichen Energieprofilen. Sind Lüftungsgeräte vorhanden, sollten Volumenströme, Wärmerückgewinnung, Ventilatorleistung und Betriebszeiten geprüft werden. In Gebäuden mit Konferenz-, Veranstaltungs- oder Sportbereichen sind variable Lasten und eine bedarfsabhängige Regelung entsprechend der tatsächlichen Belegung besonders wichtig.
Ist Kühlung vorhanden, müssen Kälteanlagen, Klimageräte, Betriebsparameter und Zeitprogramme berücksichtigt werden. Wird dieser Bereich ausgelassen, kann eine Empfehlung zwar den Wärmebedarf im Winter senken, zugleich aber das Überhitzungsrisiko und den Kühlbedarf im Sommer erhöhen.
Beleuchtung, Automation und Steuerung
Bei einer umfassenden energetischen Sanierung eines öffentlichen Gebäudes sollten auch Beleuchtung und Gebäudeautomation analysiert werden. Relevant sind nicht nur die Effizienz der Lichtquellen, sondern auch die Zonierung, Präsenz- und Tageslichtsensoren sowie die Betriebszeiten.
Bei der Gebäudeautomation sind insbesondere Zeitprogramme, Temperatursollwerte, die Lüftungsregelung, der Betrieb der Wärmequellen, Absenkbetrieb außerhalb der Nutzungszeiten und die Kommunikation zwischen den Anlagen von Bedeutung.
Wenn der formale Umfang einer konkreten Finanzierung bauliche, anlagentechnische und elektrische Maßnahmen getrennt behandelt, sollte dies in der Dokumentation klar dargestellt werden, statt deren Effekte künstlich zu vermischen.
Erneuerbare Energien
Anlagen zur Nutzung erneuerbarer Energien sollten nicht losgelöst vom Energiebedarf des Gebäudes analysiert werden. Zunächst ist zu bestimmen, wie viel Energie das Gebäude nach der Modernisierung benötigen wird und wie sein Lastprofil aussieht. Erst danach sollten Größe und Betriebsweise von PV-Anlage, Wärmepumpe, Energiespeicher oder anderen Energiequellen bewertet werden.
So werden erneuerbare Energien zu einem Bestandteil des Energiesystems im Zielzustand und nicht zu einer Ergänzung, die für einen Zustand ausgelegt ist, der sich in Kürze ändern wird.
Warum muss vor dem Austausch der Wärmequelle der Energiebedarf des Gebäudes im Zielzustand bestimmt werden?
Einer der häufigeren Investitionsfehler besteht darin, eine Modernisierung mit der Frage zu beginnen: „Welche neue Wärmequelle sollen wir kaufen?“ Dabei können die Dämmung der Gebäudehülle, der Austausch von Fenstern und Türen, die Verringerung von Lüftungswärmeverlusten und eine bessere Regelung sowohl den jährlichen Heizenergiebedarf als auch die Heizlast des Gebäudes erheblich verändern.
Aus Sicht des Auditors ist das Risiko eindeutig: Eine Wärmequelle, die für den Zustand vor Dämmung und Optimierung der Regelung ausgelegt wurde, kann nach der Modernisierung unter anderen Bedingungen arbeiten als beim Kauf angenommen. Die richtige Reihenfolge ist daher umgekehrt:
- den Ist-Zustand bestimmen,
- sinnvolle Maßnahmen zur Senkung des Bedarfs berechnen,
- die Zielvariante entwickeln,
- Energiebedarf und Heizlast nach der Modernisierung bewerten,
- und erst auf dieser Grundlage die Annahmen für die Auswahl der Wärmequelle und der Anlagen festlegen.
Das Audit ersetzt weder die technische Planung noch die endgültige Geräteauslegung. Es hilft jedoch, eine Situation zu vermeiden, in der die Wärmequelle anhand der Wärmeverluste vor der energetischen Modernisierung dimensioniert wird und sich nach Abschluss der Arbeiten als überdimensioniert erweist oder in einem ungünstigen Betriebsbereich arbeitet.
Wie werden Modernisierungsvarianten vorbereitet?
Ein Audit sollte nicht mit einer Liste voneinander unabhängiger Ideen enden. Die einzelnen Maßnahmen beeinflussen sich gegenseitig und müssen deshalb auch als Maßnahmenpakete analysiert werden.
So verändert beispielsweise der Austausch von Fenstern und Türen die Transmissions- und Infiltrationsverluste, die Dämmung der Wände reduziert die Heizlast, die Modernisierung der Lüftung beeinflusst die Lüftungswärmeverluste, und all diese Maßnahmen können die richtige Auslegung einer neuen Wärmequelle verändern.
Die Variantenanalyse umfasst in der Regel:
- den Ausgangszustand,
- einzelne Verbesserungsmaßnahmen,
- sinnvolle Kombinationen von Maßnahmen,
- Investitionskosten,
- Veränderungen von Energiebedarf und Energieverbrauch,
- Veränderungen der Betriebskosten,
- technische und organisatorische Rahmenbedingungen,
- die Reihenfolge der Arbeiten und die Abhängigkeiten zwischen ihnen.
Einen umfassenderen Überblick über diesen Prozess finden Sie in unserem Beitrag So läuft ein Audit für eine energetische Gebäudemodernisierung ab.
Technisch mögliche Variante und wirtschaftlich begründete Variante
| Technisch mögliche Variante | Wirtschaftlich begründete Variante |
|---|---|
| kann unter den gegebenen Randbedingungen in dem Gebäude umgesetzt werden | weist neben der technischen Machbarkeit ein angemessenes Verhältnis von Kosten und Wirkung auf |
| erfüllt die technischen Anforderungen und kann planerisch umgesetzt werden | berücksichtigt Investitionsaufwand, Energieeinsparungen und Betriebskosten |
| kann zusätzliche Arbeiten, Verstärkungen oder Umbauten an den Anlagen erfordern | berücksichtigt die gesamten Kosten, die zur Erreichung der vorgesehenen Wirkung erforderlich sind |
| muss nicht die beste Wahl für den Investor sein | kann als Bestandteil eines Maßnahmenpakets oder der optimalen Variante empfohlen werden |
Die technisch fortschrittlichste Lösung ist nicht immer die wirtschaftlich beste. Umgekehrt muss die günstigste Lösung nicht die richtige sein, wenn sie die Hauptursache der Verluste nicht beseitigt oder eine spätere Modernisierung erschwert.
Im öffentlichen Sektor können neben den reinen Energiekosten auch die Dauerhaftigkeit der Lösung, die Möglichkeit einer stufenweisen Umsetzung, denkmalschutzrechtliche Einschränkungen, die Verfügbarkeit technischer Flächen, die Aufrechterhaltung des Gebäudebetriebs und der Umsetzungsreifegrad der Investition von Bedeutung sein. Diese Faktoren sollten getrennt vom eigentlichen Berechnungsergebnis beschrieben werden.
Zwei Gebäude gleicher Größe können völlig unterschiedliche Maßnahmen erfordern
Nehmen wir zwei Gebäude mit einer Fläche von jeweils rund 1500 m². Dies ist ein veranschaulichendes Beispiel und keine Beschreibung eines konkreten Projekts.
Gebäude A – Gemeindeverwaltung: überwiegend werktags von morgens bis nachmittags genutzt, mit geringem Trinkwarmwasserbedarf und natürlicher Lüftung in den meisten Räumen.
Gebäude B – Kulturzentrum mit Mehrzwecksaal: überwiegend nachmittags, abends und an Wochenenden genutzt, zeitweise mit hoher Personenbelegung, mit einem Lüftungsgerät für den Saal und Kühlung in einem Teil der Räume.
Die Flächen sind ähnlich, die Prioritäten können jedoch unterschiedlich sein. Im ersten Gebäude können die Verringerung der Wärmeverluste über die Gebäudehülle und eine bessere Heizungsregelung besonders wichtig sein. Im zweiten können zusätzlich Lüftungszeitpläne, eine bedarfsabhängige Regelung nach Belegung, Wärmerückgewinnung und die Betriebsweise der Kühlung entscheidend sein.
Die Schlussfolgerung ist einfach: Gebäude ausschließlich anhand ihrer Fläche oder der Höhe der Energiekosten zu vergleichen, führt zu Vereinfachungen. Ein Audit muss die Funktion und die tatsächliche Nutzung des Gebäudes berücksichtigen.
Wie hilft ein Audit bei der Festlegung des Investitionsumfangs und der späteren Finanzierung?
Ein Audit kann die technische Grundlage für die weiteren Phasen der Investitionsvorbereitung bilden. Es hilft zu strukturieren, was genau Gegenstand der Planung, Kostenschätzung, funktionalen und technischen Leistungsbeschreibung oder des Vergabeverfahrens sein soll.
Eine gut vorbereitete Unterlage sollte die Beantwortung folgender Fragen erleichtern:
- welche Bauteile und technischen Anlagen modernisiert werden sollen,
- wie der Ausgangszustand aussieht,
- welche energetische Wirkung mit dem geplanten Umfang erreicht werden soll,
- welche Maßnahmen voneinander abhängig sind,
- welche Reihenfolge der Arbeiten sinnvoll ist,
- welche Daten und Parameter in die weitere Planung übernommen werden müssen,
- welche Annahmen in der Planungsphase noch bestätigt werden müssen.
Dies erleichtert auch die Vorbereitung der Unterlagen für eine spätere Finanzierung. Die Anforderungen einzelner Förderinstrumente können unterschiedlich sein. Daher sind vor Einreichung eines konkreten Antrags stets die aktuellen Programmbedingungen und die geforderten Anlagen zu prüfen. Das Audit sollte die technischen Daten und die Investitionsvariante jedoch bereits vorher strukturieren, anstatt erst am Ende passend zum Formular eines bestimmten Förderaufrufs erstellt zu werden.
Benötigt eine polnische kommunale Gebietskörperschaft (JST) auch in dieser Phase Unterstützung, finden Sie weitere Informationen unter Finanzierung energetischer Modernisierungen.
Mehrere Gebäude einer Gemeinde – einzeln oder als Portfolio analysieren?
Jedes Gebäude sollte ein eigenes Modell und eine eigene Diagnose erhalten, da Konstruktion, technische Anlagen, Nutzungsprofil und Modernisierungshistorie unterschiedlich sind. Parameter sollten nicht von der Gemeindeverwaltung auf eine Bibliothek oder von einem Gemeindehaus auf ein Feuerwehrhaus übertragen werden, nur weil die Gebäude eine ähnliche Fläche haben.
Gleichzeitig lässt sich die Erstellung mehrerer Audits deutlich effizienter gestalten, wenn die Gemeinde ihren Gebäudebestand als Portfolio betrachtet und die Datenerhebung vereinheitlicht.
In der Praxis empfiehlt sich ein einheitlicher Standard für die Bestandsaufnahme:
- ein Formular für die Grunddaten,
- eine einheitliche Darstellung von Energieverbrauch und Kosten,
- ein gemeinsames Format für Angaben zu den Nutzungszeiten,
- eine einheitliche Bezeichnung von Anlagen und Energiequellen,
- eine Liste bereits durchgeführter Modernisierungen,
- eine einheitliche Art, Lücken in der Dokumentation zu beschreiben.
Nach Abschluss der Einzelanalysen kann eine Investitionsreihenfolge für das gesamte Portfolio festgelegt werden. Bei der Priorisierung sollten nicht nur der Energieverbrauch pro Quadratmeter, sondern auch der technische Zustand, das Einsparpotenzial, die Modernisierungskosten, der Stand der Dokumentation, technische Einschränkungen und die Bedeutung des Gebäudes für die Funktionsfähigkeit der Gemeinde berücksichtigt werden.
Dieser Ansatz hilft dabei, ein Gebäude mit hohem Verbrauch, dessen Modernisierung schwierig und teuer ist, von einem Objekt zu unterscheiden, bei dem ein vergleichsweise einfaches Maßnahmenpaket die Verluste schnell reduzieren und das Gebäude auf die nächste Investitionsphase vorbereiten kann.
Wie sollte ein kommunales Gebäude auf den Ortstermin des Auditors vorbereitet werden?
Vor Beginn der Arbeiten sind einige einfache organisatorische Maßnahmen sinnvoll:
- Eine Person benennen, die das Gebäude gut kennt – Gebäudeverwalter, Hausmeister oder technische Mitarbeiter verfügen häufig über Wissen, das in den Unterlagen nicht enthalten ist.
- Grundrisse und frühere Planungsunterlagen zusammentragen – auch veraltete Unterlagen können helfen, den konstruktiven Aufbau nachzuvollziehen, sofern sie beim Ortstermin überprüft werden.
- Die Verbrauchshistorie der Medien vorbereiten – möglichst in einer gemeinsamen Übersicht mit Angabe der Abrechnungszeiträume.
- Die tatsächlichen Nutzungszeiten beschreiben – nicht nur die offiziellen Öffnungszeiten, sondern auch Reinigung, Bereitschaftsdienste, Abendveranstaltungen und Wochenendnutzung.
- Bereiche mit unterschiedlichen Funktionen kennzeichnen – z. B. Besprechungsraum, Archiv, Feuerwehrgarage, vermieteter Bereich, Lager oder Sozialräume.
- Zugang zu Technikräumen und technischen Bereichen ermöglichen – Heizraum, Wärmeübergabestation, Lüftungsgeräte, Schaltanlagen, Dach und Räume mit Automatisierungstechnik.
- Informationen zu Einstellungen und Zeitprogrammen zusammentragen – BMS, Regler, Heizkurven sowie Nacht- und Wochenendabsenkungen.
- Frühere Modernisierungen dokumentieren – Datum, Umfang sowie eingesetzte Materialien und Geräte, soweit diese Informationen verfügbar sind.
- Betriebliche Probleme benennen – Überhitzung, unzureichende Beheizung, Nutzerbeschwerden, Feuchtigkeit, Anlagengeräusche oder unzureichende Lüftung.
- Das Investitionsziel festlegen – ob die Priorität auf der Senkung der Kosten, der Verbesserung der Gebäudeeigenschaften, dem Austausch der Wärmequelle, einer stufenweisen Modernisierung oder der Vorbereitung eines größeren Programms für mehrere Gebäude liegt.
Die tatsächlichen Einstellungen und die übliche Betriebsweise der Anlagen sollten bis zu ihrer Dokumentation beibehalten werden. Werden sie vor dem Audit vorübergehend geändert, sollte der Auditor wissen, wie der typische Betriebszustand zuvor aussah.
Energieaudit eines kommunalen Gebäudes und Energieausweis – was ist der Unterschied?
Ein Audit und ein Energieausweis sind nicht dasselbe Dokument. Der Energieausweis stellt die energetische Qualität eines Gebäudes nach einer festgelegten Methodik dar und ist in den gesetzlich vorgesehenen Fällen erforderlich. Er ersetzt keine Analyse von Modernisierungsvarianten.
Ein Audit zur energetischen Modernisierung eines öffentlichen Gebäudes dient als Entscheidungsgrundlage: Es diagnostiziert den Ist-Zustand, analysiert mögliche Verbesserungen und vergleicht Varianten. Wenn eine polnische kommunale Gebietskörperschaft (JST) eine Investition vorbereitet, beantwortet ein Energieausweis allein nicht die Frage, welche Maßnahmen umgesetzt werden sollten und wie sie Energieverbrauch und Kosten verändern.
Häufig gestellte Fragen
Werden für das Energieaudit einer Gemeindeverwaltung alle archivierten Planungsunterlagen benötigt?
Nein. Eine vollständige Dokumentation erleichtert die Arbeit und reduziert die Zahl der Annahmen, fehlende Unterlagen müssen ein Audit jedoch nicht verhindern. Ein Teil der Informationen kann im Zuge der Bestandsaufnahme und der Besichtigung rekonstruiert werden. Im Bericht sollte allerdings klar erkennbar sein, welche Daten aus Unterlagen, Messungen und Beobachtungen stammen und welche Werte angenommen wurden.
Für wie viele Jahre sollten Verbrauchsabrechnungen vorbereitet werden?
Es gibt keine einheitliche Anzahl, die für jedes Auditziel richtig ist. In der Praxis sollten, sofern verfügbar, mehrere vollständige Nutzungs- bzw. Heizperioden vorbereitet werden, um ein atypisches Jahr, eine Änderung der Nutzung oder Witterungseinflüsse erkennen zu können. Wichtiger als die reine Anzahl der Rechnungen ist ihre Übereinstimmung mit den Angaben zur tatsächlichen Gebäudenutzung.
Kann zuerst die Wärmequelle ausgetauscht und das Audit erst danach durchgeführt werden?
Technisch ist das möglich, aus Sicht der Investitionsplanung ist diese Reihenfolge jedoch meist ungünstig. Dämmung, Fenster und Türen, Lüftung sowie eine optimierte Regelung können die Heizlast reduzieren. Deshalb sollten die Annahmen für die neue Wärmequelle auf dem Zielzustand und nicht ausschließlich auf dem aktuellen Verbrauch basieren.
Kann ein Audit mehrere Nutzungsbereiche innerhalb desselben Gebäudes abdecken?
Ja, Bereiche mit unterschiedlichen Funktionen sollten im Modell jedoch entsprechend getrennt abgebildet werden. Unterschiedliche Nutzungszeiten, Temperaturen und Lüftungsbedingungen für Büros, einen Besprechungs- oder Veranstaltungssaal oder eine Garage können das Ergebnis wesentlich beeinflussen.
Bedeutet ein Audit eines Gebäudeportfolios ein gemeinsames Modell für alle Gebäude?
Nein. Jedes Gebäude erfordert eine eigene Analyse. Einheitlich gestaltet werden können die Datenerhebung, organisatorische Annahmen und die anschließende Prioritätenmatrix für den gesamten Gebäudebestand.
Rechtsgrundlagen und Quellen
Die beschriebenen Themen stützen sich in erster Linie auf folgende polnische Rechtsvorschriften:
- Verordnung des polnischen Ministers für Infrastruktur vom 17. März 2009 über den detaillierten Umfang und die Formen von Energieaudits sowie den Algorithmus zur Bewertung der Wirtschaftlichkeit eines Vorhabens zur thermischen Modernisierung, in der jeweils geltenden Fassung,
- das polnische Gesetz über die Förderung der thermischen Modernisierung und Renovierung sowie über das zentrale Emissionsregister für Gebäude – aktuelle konsolidierte Fassung, veröffentlicht im polnischen Gesetzblatt 2026, Pos. 920,
- polnische technische Anforderungen – Definition eines öffentlichen Gebäudes.
Die Anforderungen eines konkreten Förderprogramms, Vergabeverfahrens oder Investitionsvorhabens sind stets anhand der für das jeweilige Vorhaben aktuell geltenden Unterlagen zu prüfen.
Planen Sie die energetische Modernisierung eines Gebäudes oder eines ganzen Portfolios?
Energy Trend erstellt Audits sowohl für einzelne Objekte als auch für größere Gebäudeportfolios. Wir können die Daten strukturieren, das Nutzungsprofil analysieren, Modernisierungsvarianten entwickeln und einen Maßnahmenumfang festlegen, der als Grundlage für die weitere Planung und Investitionsentscheidung dient.
Erfahren Sie, wie wir ein Energieaudit für Gebäude durchführen, und senden Sie uns die wichtigsten Informationen zu Ihrem Gebäude oder Portfolio.